如何快速消耗codex额度
如何快速消耗codex额度
大概23日凌晨1点额度重置
趁机让其剪辑最近客厅的监控视频
小米监控推送到群晖nas
codex直接读局域网视频文件
试了下效果很好
再也不用花时间整理监控视频了!
如何快速消耗codex额度
大概23日凌晨1点额度重置
趁机让其剪辑最近客厅的监控视频
小米监控推送到群晖nas
codex直接读局域网视频文件
试了下效果很好
再也不用花时间整理监控视频了!
群晖自带的相册太难用
想着升级下,主要是相册浏览、整理、搜索体验,于是自己做了个相册app
过程中发现10.7 Google开源的Embedding 2,直接接入用来做相册的搜索服务
没想到体验直接起飞
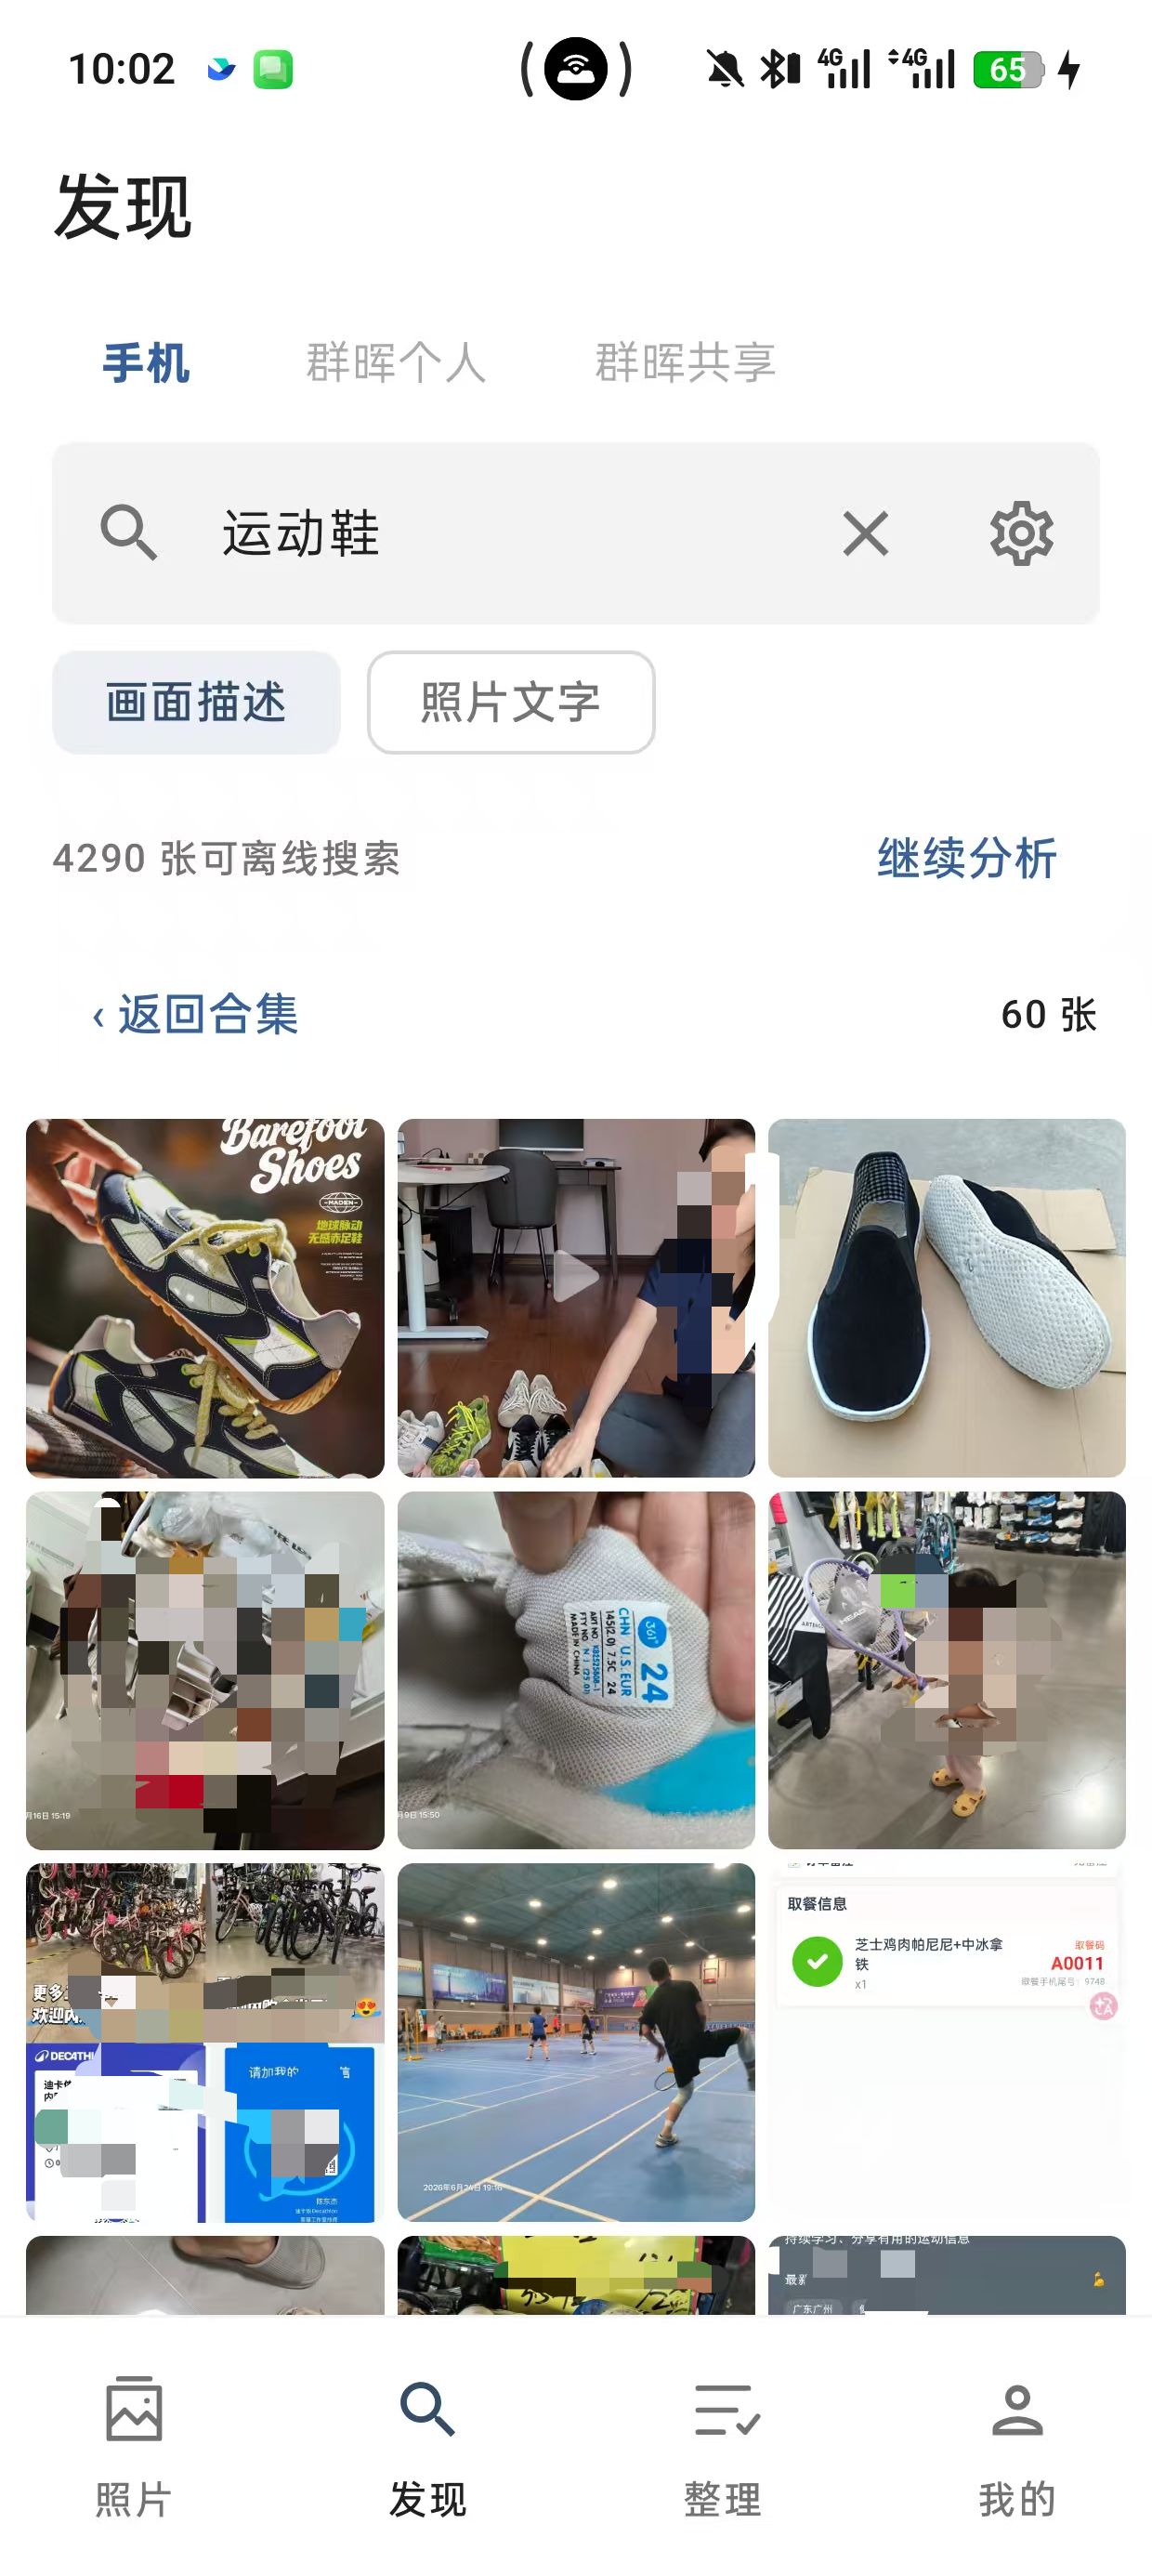
例如下图是搜索运动鞋的结果,而我OPPO手机自带的相册是只有一个结果的
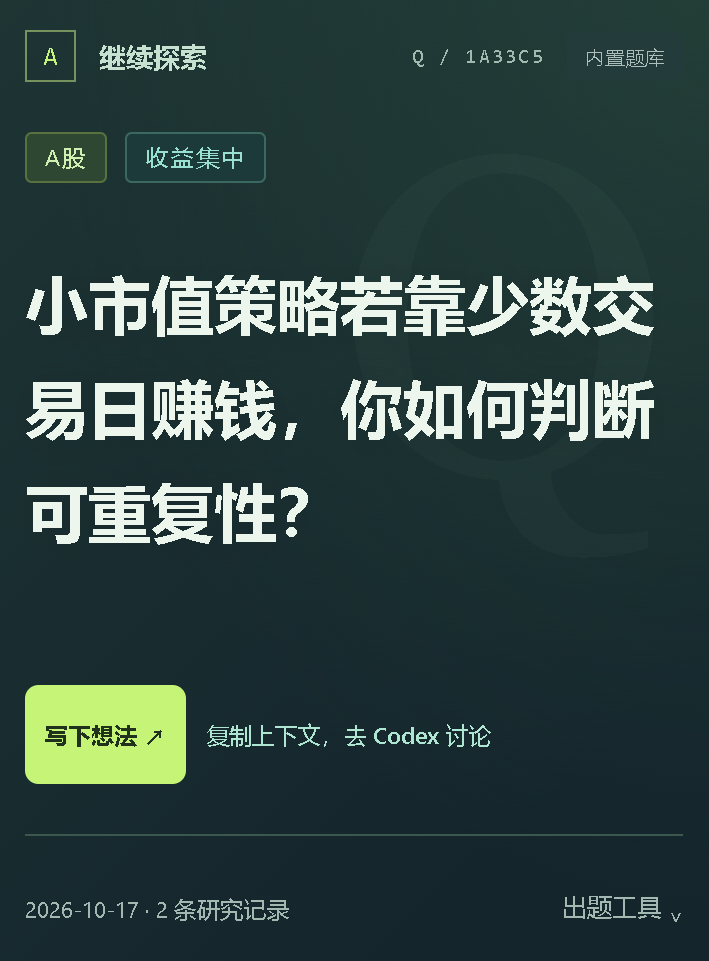
早起回答下前几天的研究卡
我的回答
主要看收益来自哪里
市值因子主要是承受了额外风险才有收益。这部分是风险溢价。尤其是短期的大涨大跌。
只要这部分不变,可重复性就不变。
与AI多轮讨论的结论:
收益集中本身既不是无效的证据,也不是可重复的证据。
如果相同规则在多轮独立行情中捕获了同类收益,样本外运行良好,可重复性才更可信。若利润主要来自一次特殊行情,就要打个问号,而不是根据高年化收益认定它有效。
这里还要拆分收益集中情况,是某几个股票、某几个月份、某个行情段带来的收益,细挖一下。
重点说明(即使风险仍然存在,市场愿意给的补偿、买入价格和交易成本也可能变化。因此,“风险还在”不足以推出“收益还能重复)
给「认真听」首页加了一只小狗。
开始倾听时,它会轻轻侧一下耳朵;你说话时,它跟着音量微微动;暂停后,就安静下来。
这个小细节磨了好几轮:动作大了抢眼,小了又看不出来,还得让它在停顿时自然一点。
希望用户打开它时,能感觉有人在认真听。
👇 做了段动效演示,看看这只小狗。
研究问题:平时低相关的两个策略,在什么情况下会同时失效?
讨论记录 · 2026/10/16 11:33:23
1.全球性的经济危机?比如股债两个策略,可能在一个国家爆发大危机时。也就是都受到同一个事件或者因素的影响了。并且都是负面或者是正面的
2.可能之前的相关性只是偶然的统计,并不代表未来真的低相关
讨论记录 · 2026/10/16 11:43:58
当两个策略依赖的共同条件被破坏时,即使平时收益低相关,也可能同时失效。 这个共同条件可能是流动性充足、融资稳定、市场有序,或者某种没有被识别出来的风险暴露。
相关系数描述的是历史样本中收益如何一起波动,并不直接回答“一个策略大亏时,另一个能不能扛住”。甚至不需要相关性显著上升,两个策略也可能同时出现大额亏损。
常见的情况有这些:
| 情况 | 为什么会一起亏 | 例子 |
|---|---|---|
| 隐藏的共同风险暴露 | 选股逻辑不同,但都依赖同一种市场环境 | 一个做价值、一个做动量,实际都重仓小盘股,小盘风格下跌时一起受损 |
| 流动性突然消失 | 原本靠不同信号赚钱,但退出时都需要买盘承接 | 市场恐慌时价差扩大,止损和调仓都产生远超预期的成本 |
| 共同资金被迫去杠杆 | 持有两类策略的资金同时遭遇赎回、追加保证金或风控限制 | 某个组合亏损后,管理人出售其他策略的持仓补充现金,冲击传导到原本无关的资产 |
| 市场环境切换 | 两个策略都在旧环境下有效,新环境同时破坏其盈利条件 | 股票和长久期债券可能在通胀与利率上升冲击下一起下跌 |
| 行情路径同时不利 | 两个策略对不同阶段敏感,但一次行情能连续打击两者 | 快速下跌后立刻反弹:均值回归先因抄底亏损,趋势策略随后因追随下跌而被反弹打击 |
| 回测中的低相关是假象 | 数据、估值或交易假设掩盖了共同风险 | 一个资产估值更新慢,日收益看起来低相关;真正出售时才集中确认损失 |
2007 年的“量化危机”就是一个例子。相关研究发现,组合去杠杆与做市风险资本暂时撤出共同造成了冲击,使多类量化策略承压。NBER 研究
这里特别容易漏掉的是:持仓不重合,也可能因为背后的资金来源相同而一起被卖出。 BIS 对银行与基金的研究也发现,市场压力较高时,部分资金流动的相关性明显增强。BIS 研究
判断两个策略是否真正互补,可以重点检查四件事:
还要区分:一起回撤,不等于盈利逻辑永久失效。 暂时冲击过后可能恢复,但如果策略依赖的市场机制消失、交易成本长期超过优势,才更接近结构性失效。
配置两个策略时,最值得追问的是:“当 A 最难受时,B 凭什么还能赚钱,或者至少保住资金?” 如果答案只有“过去相关系数很低”,证据还不够。
